
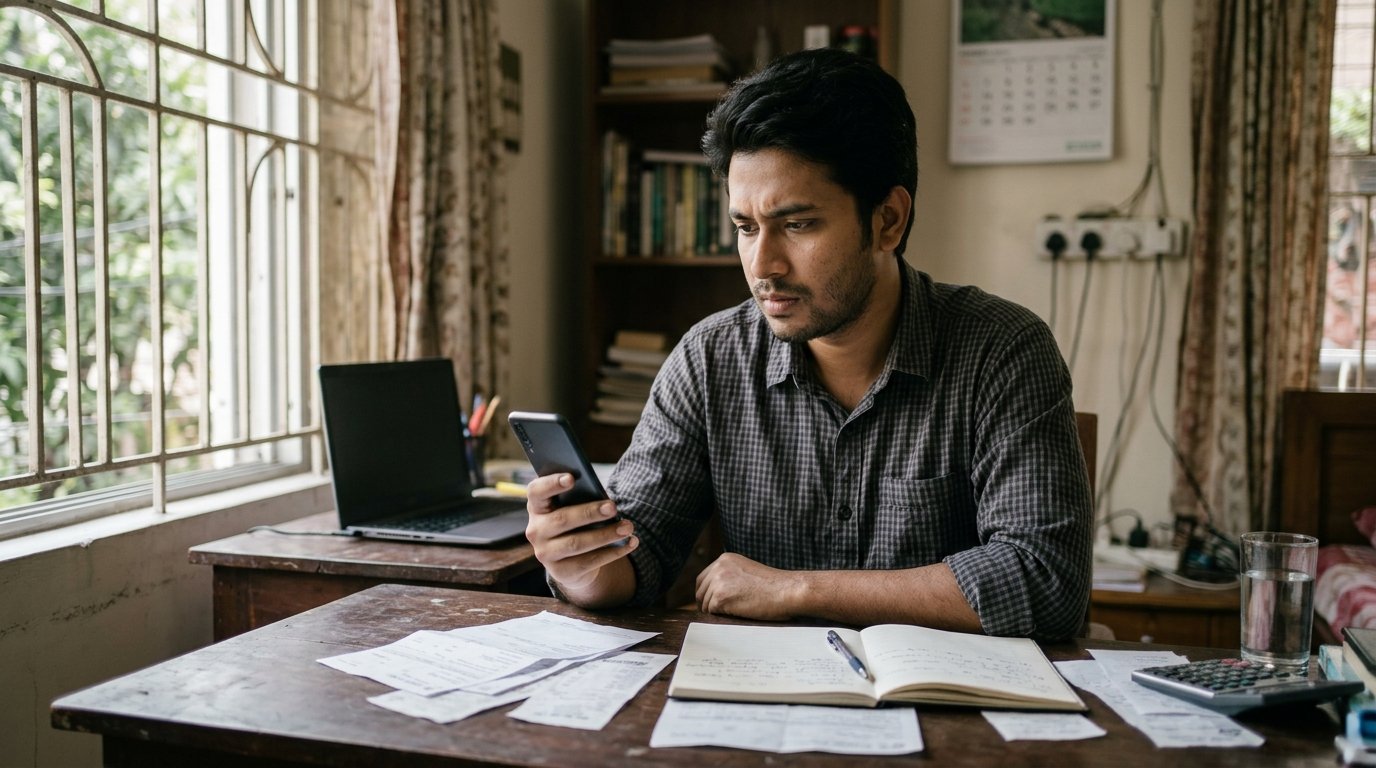
মাসের ২৮ তারিখ। মোবাইলে ব্যালেন্স দেখে আপনি থমকে গেলেন। বেতনের দিন ভেবেছিলেন এবার কিছু টাকা জমাবেন। কিন্তু কোথা দিয়ে যে সব শেষ হয়ে গেল, মনেও পড়ছে না।
এটা আপনার একার গল্প নয়। আর এর কারণ এটাও নয় যে আপনি অলস বা অসচেতন। কারণটা হলো, আপনি মানুষ।
সমস্যাটা আসলে ইচ্ছাশক্তির নয়
আমরা ভাবি, টাকা জমাতে পারি না কারণ “নিয়ন্ত্রণ” নেই। কিন্তু আচরণগত অর্থনীতির গবেষণা অন্য কথা বলে।
২০০১ সালে ব্রিজিট ম্যাডিয়ান ও ডেনিস শিয়ার একটি বিখ্যাত গবেষণা করেন। এক প্রতিষ্ঠানে কর্মীদের অবসর-সঞ্চয় প্রকল্পে যোগ দিতে নিজে ফর্ম পূরণ করতে হতো, তখন অংশগ্রহণ ছিল প্রায় ৩৭%। যখন নিয়ম বদলে সবাইকে স্বয়ংক্রিয়ভাবে ভর্তি করে দেওয়া হলো (কেউ চাইলে বেরিয়ে আসতে পারত), অংশগ্রহণ লাফিয়ে দাঁড়াল প্রায় ৮৬%-এ।
মানুষ হঠাৎ বেশি সচেতন হয়নি। শুধু সিদ্ধান্তটা আর প্রতিদিন নিতে হয়নি। তাই সিস্টেম যা-ই ঠিক করে দেয়, মানুষ সাধারণত সেটাই মেনে চলে।
এখান থেকেই বোঝা যায় মূল কথা: ভালো আর্থিক অভ্যাস মনে রাখার ওপর নির্ভর করলে হারবেন। ব্যবস্থার ওপর দাঁড় করালে জিতবেন।
ধাপ ১: আগে নিজেকে দিন, তারপর বাকিদের
পুরনো কথা, কিন্তু কাজের: “Pay yourself first।” বেতন ঢোকার পর যা বাঁচবে তা জমাবেন, এই ভাবনা কখনো কাজ করে না। কারণ খরচ সবসময় হাতের টাকার সমান হয়ে যায়।
উল্টোটা করুন। বেতনের দিনই, কিংবা তার পরদিন সকালে, একটা নির্দিষ্ট অংশ আলাদা অ্যাকাউন্টে চলে যাক। শুরুতে ১০% হলেও যথেষ্ট। পারলে ২০%। না পারলে ৫%। সংখ্যাটা ছোট হোক, কিন্তু শুরু হোক।
ব্যাংকের স্ট্যান্ডিং ইনস্ট্রাকশন বা অটো-ট্রান্সফার, মোবাইল ব্যাংকিংয়ের শিডিউলড পেমেন্ট, কিংবা ডিপিএস, যেটা আপনার সুবিধা হয় সেটাই ঠিক। একবার সেট করুন, তারপর ভুলে যান।
ধাপ ২: “পরে বাড়াব” নয়, বাড়ানোটাও অটো করুন
অর্থনীতিবিদ রিচার্ড থ্যালার ও শলোমো বেনার্তজি “Save More Tomorrow” নামে একটি পরিকল্পনা তৈরি করেন। ধারণাটা সহজ: কর্মীরা আজ সঞ্চয় বাড়াবেন না, কিন্তু ভবিষ্যতে যখনই বেতন বাড়বে, তার একটা অংশ নিজে থেকেই সঞ্চয়ে যাবে।
ফল ছিল চমকপ্রদ। গবেষণায় অংশগ্রহণকারীদের গড় সঞ্চয়ের হার প্রায় ৩.৫% থেকে বেড়ে চল্লিশ মাসে প্রায় ১৩.৬%-এ পৌঁছেছিল। কারণ বেতন বাড়লে তখন কিছু “হারানো” মনে হয় না। যে টাকা আপনি কখনো হাতে পাননি, তার জন্য কষ্ট হয় না।
আপনি এটা নিজের জীবনেও করতে পারেন। প্রতিবার ইনক্রিমেন্ট বা বাড়তি আয় এলে নিয়ম করুন, বাড়তি অংশের অর্ধেক সঞ্চয়ে, বাকিটা জীবনযাপনে।
ধাপ ৩: টাকার জন্য আলাদা “ঘর” বানান
একটা অ্যাকাউন্টে সব টাকা রাখলে সবই “খরচের টাকা” মনে হয়। তাই কাজ অনুযায়ী টাকাকে ভাগ করুন:
– দৈনন্দিন খরচ: যে অ্যাকাউন্ট বা ওয়ালেট আপনি রোজ ব্যবহার করেন, সেখানে শুধু মাসের খরচের টাকাটুকু থাকুক।
– জরুরি তহবিল: অন্তত তিন থেকে ছয় মাসের প্রয়োজনীয় খরচের সমান। চাকরি যাওয়া, অসুখ, হঠাৎ বিপদের জন্য। এটা সহজে হাতের নাগালে রাখবেন না, কিন্তু দরকারে পাওয়া যাবে এমন জায়গায় রাখুন।
– লক্ষ্যভিত্তিক সঞ্চয়: বিয়ে, হজ, বাড়ি, সন্তানের পড়াশোনা, যেটাই আপনার স্বপ্ন। প্রতিটার আলাদা নাম দিন।
– বিনিয়োগ: দীর্ঘমেয়াদে বাড়ার জন্য। কোথায় বিনিয়োগ করবেন, সেটা আপনার ঝুঁকি নেওয়ার ক্ষমতা ও লক্ষ্যের ওপর নির্ভর করে। না বুঝে কারও কথায় বা লোভে টাকা ঢালবেন না। আর ঘোষিত অস্বাভাবিক মুনাফার প্রতিশ্রুতি দেখলে সবসময় সন্দেহ করুন।
আলাদা নাম দেওয়ার মনস্তাত্ত্বিক শক্তিও আছে। “সঞ্চয়” লেখা অ্যাকাউন্ট থেকে টাকা তোলা যত সহজ, “মায়ের চিকিৎসার তহবিল” লেখা অ্যাকাউন্ট থেকে তোলা তত কঠিন।
ধাপ ৪: ঘর্ষণ বাড়ান যেখানে খরচ করতে চান না, কমান যেখানে জমাতে চান
যে কাজ সহজ, আমরা সেটা বেশি করি। অনলাইন শপিং অ্যাপে কার্ড সেভ করা থাকলে এক ট্যাপেই কেনা হয়ে যায়। সেভ করা না থাকলে অনেক সময় ইচ্ছাটাই মরে যায়।
তাই কয়েকটা ছোট কাজ করুন:
– শপিং অ্যাপ থেকে সেভ করা কার্ড ও ওয়ালেট তথ্য মুছে দিন।
– অপ্রয়োজনীয় সাবস্ক্রিপশন বাতিল করুন। প্রতিটা ছোট মাসিক চার্জ বছরে বড় অঙ্ক হয়ে দাঁড়ায়।
– সঞ্চয়ের অ্যাকাউন্ট এমন ব্যাংকে রাখুন যেটার অ্যাপ আপনি রোজ খোলেন না।
– বড় কেনাকাটার আগে ২৪ ঘণ্টা অপেক্ষার নিয়ম বানান।
ধাপ ৫: মাসে একবার ১৫ মিনিট, তার বেশি নয়
অটোমেশন মানে অবহেলা নয়। প্রতি মাসে একটা নির্দিষ্ট দিনে ১৫ মিনিট বসুন এবং তিনটা প্রশ্ন করুন:
১. অটো-ট্রান্সফারগুলো ঠিকমতো হয়েছে কি?
২. এ মাসে কোন খরচটা অপ্রয়োজনীয় ছিল?
৩. আয় বেড়েছে কি? বাড়লে সঞ্চয়ের হারও কি বাড়ানো যায়?
এতটুকুই। প্রতিদিন হিসাব নিয়ে দুশ্চিন্তা করার দরকার নেই। সিস্টেম আপনার হয়ে কাজ করবে, আপনি শুধু মাঝে মাঝে দিক ঠিক করবেন।
একটা সত্যি কথা, যা কেউ বলে না
অটোমেটিক সিস্টেম আপনাকে রাতারাতি ধনী করবে না। আয় যদি খরচের চেয়ে কম হয়, তাহলে কোনো সিস্টেমই জাদু দেখাতে পারবে না। সেক্ষেত্রে আগে খরচ কমানো বা আয় বাড়ানোর পথ খুঁজতে হবে।
কিন্তু যদি আপনার হাতে সামান্য কিছুও বাঁচে, তাহলে এই সিস্টেম সেই সামান্যকে ধীরে ধীরে একটা শক্ত ভিত্তিতে পরিণত করবে। আর চক্রবৃদ্ধির সুদের আসল শক্তি এখানেই: সময়। আজ ৫০০ টাকা দিয়ে শুরু করা মানুষ, পাঁচ বছর পর “বড় অঙ্ক নিয়ে শুরু করব” ভেবে বসে থাকা মানুষের চেয়ে অনেক এগিয়ে থাকে।
কয়েক বছর আগে যে মানুষটা আপনি ছিলেন, তিনি হয়তো আপনার কাছে কিছু চেয়েছিলেন: একটু নিরাপত্তা, একটু স্বস্তি, একটু ঘুমিয়ে থাকার সাহস। আজ আপনি সেই মানুষটাকে সাহায্য করতে পারেন না। কিন্তু আজকের আপনি পাঁচ বছর পরের আপনাকে সাহায্য করতে পারেন। বড় কিছু করার দরকার নেই। আজই ফোনটা হাতে নিন, ব্যাংকের অ্যাপ খুলুন, আর একটা ছোট অটো-ট্রান্সফার সেট করুন। মাত্র পাঁচ মিনিটের কাজ।
কারণ ধনী হওয়া মানে সবসময় বেশি আয় নয়। অনেক সময় সেটা মানে এমন একটা সিস্টেম, যেটা আপনি ঘুমিয়ে থাকলেও আপনার পক্ষে কাজ করে যায়। আপনার আজকের ছোট সিদ্ধান্তটাই আগামীর বড় স্বাধীনতা।