
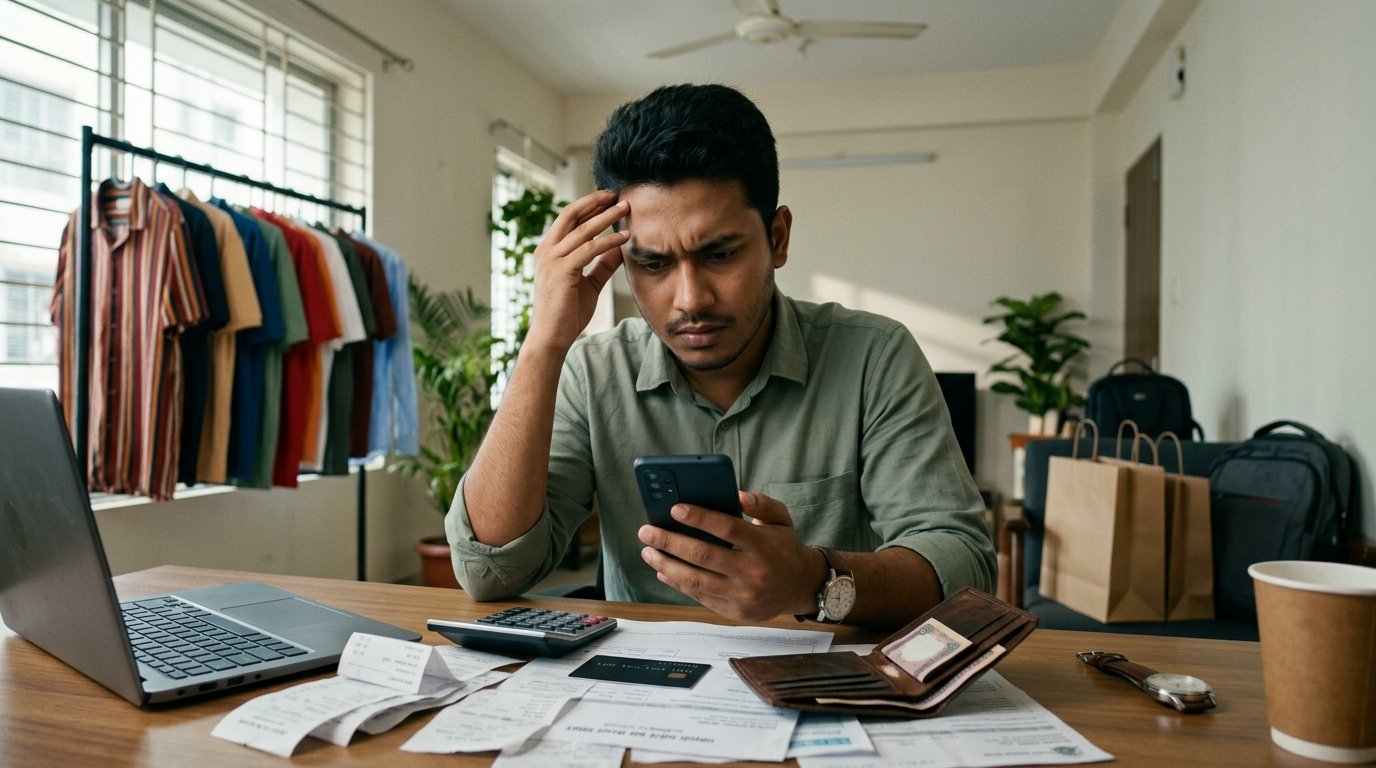
মাসের শেষ তারিখে ব্যাংক অ্যাকাউন্টের ব্যালেন্স দেখে কি কখনো মনে হয়েছে, “আমার আয় তো গত বছরের চেয়ে বেড়েছে, তাহলে হাতে কিছুই থাকে না কেন?”
এই প্রশ্নটা আপনার একার নয়। চাকরির প্রথম বেতন যখন হাতে এল, তখন মনে হয়েছিল পৃথিবীটা জয় করে ফেলেছি। এরপর ইনক্রিমেন্ট এল, প্রমোশন এল, আয় দ্বিগুণ হলো। কিন্তু সঞ্চয়? সেটা যেখানে ছিল সেখানেই দাঁড়িয়ে আছে, কিংবা আরও কমেছে। কারণটা আপনার আয়ের সমস্যা নয়। কারণটা একটা নীরব অভ্যাস, যার নাম লাইফস্টাইল ইনফ্লেশন।
লাইফস্টাইল ইনফ্লেশন আসলে কী?
আয় বাড়ার সঙ্গে সঙ্গে খরচের মানও বাড়িয়ে ফেলাকে বলে লাইফস্টাইল ইনফ্লেশন, যাকে অনেকে “লাইফস্টাইল ক্রিপ” বা “লাইফস্টাইল ক্রিপ” নামেও ডাকেন। বেতন বাড়লে আমরা স্বাভাবিকভাবেই একটু ভালো খাই, ভালো পোশাক পরি, ভালো জায়গায় থাকি। সমস্যা হলো, এই “একটু ভালো” ধীরে ধীরে “এটাই আমার ন্যূনতম” হয়ে দাঁড়ায়।
এটা মূল্যস্ফীতি (ইনফ্লেশন) নয়, যেখানে বাজারে জিনিসের দাম বাড়ে। এখানে দাম বাড়াচ্ছি আমরা নিজেরাই, নিজেদের চাহিদার মানে।
নীরব, কারণ কেউ টের পায় না
লাইফস্টাইল ইনফ্লেশনের ভয়ঙ্কর দিক হলো, এটা কখনো একটা বড় সিদ্ধান্ত হিসেবে আসে না। আসে ছোট ছোট “ঠিক আছে, এটুকু তো করাই যায়” মুহূর্তে।
– সপ্তাহে একদিন বাইরে খাওয়া এখন সপ্তাহে চারদিন।
– সাধারণ ফোন থেকে প্রতি দুই বছরে নতুন ফ্ল্যাগশিপ।
– রিকশা বা বাসের জায়গায় নিয়মিত রাইড-শেয়ারিং।
– দরকারের চেয়ে বেশি সাবস্ক্রিপশন, যার অর্ধেক আপনি ব্যবহারই করেন না।
– “ভালো দেখাতে হবে” ভেবে কেনা পোশাক, ঘড়ি, গ্যাজেট।
প্রতিটা খরচ আলাদাভাবে দেখলে নিরীহ। কিন্তু সব মিলিয়ে একটা বিশাল স্রোত, যা আপনার বাড়তি আয়টুকু পুরোটাই টেনে নিয়ে যায়।
গবেষণা কী বলছে?
আচরণগত অর্থনীতি (behavioral economics) এই বিষয়ে বহু বছর ধরে কাজ করছে।
হেডোনিক অ্যাডাপ্টেশন: মনোবিজ্ঞানীরা একে বলেন “হেডোনিক ট্রেডমিল”। নতুন কিছু পেলে আমরা খুশি হই, কিন্তু কিছুদিনের মধ্যেই সেটা স্বাভাবিক হয়ে যায় এবং খুশির মাত্রা আগের জায়গায় ফিরে আসে। তখন আবার নতুন কিছুর দিকে হাত বাড়াই। অর্থাৎ বেশি খরচ করে আমরা স্থায়ী সুখ কিনতে পারি না।
আয় ও সুখের সম্পর্ক: নোবেলজয়ী অর্থনীতিবিদ ড্যানিয়েল কাহনেম্যান ও অ্যাঙ্গাস ডিটনের পরিচিত গবেষণায় দেখা গেছে, মৌলিক চাহিদা পূরণের পর আয় বাড়লে দৈনন্দিন সুখ আনুপাতিক হারে বাড়ে না। পরবর্তী গবেষণাগুলোতে এ নিয়ে বিতর্ক আছে, তবে মূল শিক্ষা একই: বেশি আয় মানেই বেশি তৃপ্তি নয়।
ভোক্তা পর্যায়ের বাস্তবতা: যুক্তরাষ্ট্রের বিভিন্ন জরিপে বারবার দেখা গেছে, উচ্চ আয়ের অনেক মানুষও মাস শেষে টাকা ফুরিয়ে ফেলেন। আয় বাড়লেই সঞ্চয় বাড়ে, এমন কোনো স্বয়ংক্রিয় নিয়ম নেই। আমাদের দেশেও মধ্যবিত্ত তরুণ পেশাজীবীদের মধ্যে একই প্রবণতা চোখে পড়ে: ইএমআই, ক্রেডিট কার্ড আর শখের খরচে বেতনের বড় অংশ আগেই বরাদ্দ হয়ে যায়।
সামাজিক তুলনা: ফেসবুক-ইনস্টাগ্রামে অন্যের সাজানো জীবন দেখে আমরা নিজের মানদণ্ড ঠিক করি। গবেষকরা একে বলেন “রিলেটিভ ডিপ্রাইভেশন”, অর্থাৎ আমি কেমন আছি, সেটা নয়; অন্যের তুলনায় কেমন আছি, সেটাই আমাকে অস্থির করে। আর সেই অস্থিরতা মেটাতে আমরা খরচ করি।
সংখ্যায় দেখুন ক্ষতিটা কত বড
ধরুন, আপনার মাসিক আয় ৩০,০০০ টাকা এবং আপনি ৩,০০০ টাকা সঞ্চয় করেন। দুই বছর পর আয় বেড়ে হলো ৫০,০০০ টাকা। আপনি যদি বাড়তি ২০,০০০ টাকার পুরোটাই খরচ করে ফেলেন, সঞ্চয় থাকবে সেই ৩,০০০ টাকাই।
এবার বিকল্পটা দেখুন। বাড়তি আয়ের অর্ধেক, অর্থাৎ ১০,০০০ টাকা যদি প্রতি মাসে বছরে ৮ শতাংশ রিটার্নের কোনো বিনিয়োগে বা সঞ্চয়পত্রে রাখতেন, তাহলে ১০ বছরে সেটা দাঁড়াত প্রায় ১৮ লাখ টাকার কাছাকাছি (চক্রবৃদ্ধি হারে, হিসাবটা আনুমানিক)। আপনি তো মাত্র অর্ধেকটা বাঁচিয়েছেন। বাকি অর্ধেক দিয়ে জীবনটা উপভোগও করেছেন।
এটাই হলো পার্থক্য। একজন বেশি আয় করেও খালি হাতে থাকেন, আরেকজন সমান আয়ে ধীরে ধীরে আর্থিক স্বাধীনতার দিকে এগিয়ে যান।
ফাঁদটা কীভাবে চেনা যায়?
নিজেকে এই প্রশ্নগুলো করুন:
1. গত তিন বছরে আমার আয় কত বেড়েছে, আর সঞ্চয় কত বেড়েছে?
2. হঠাৎ এক মাসের বেতন না এলে আমি কতদিন চলতে পারব?
3. আমার মাসিক খরচের তালিকায় এমন কত কিছু আছে, যা দুই বছর আগে ছিলই না?
4. কোনো জিনিস কেনার সময় কি “আমার দরকার” ভাবছি, নাকি “সবাই কিনছে” ভাবছি?
উত্তরগুলো অস্বস্তিকর হলে বুঝবেন, নীরব চোরটা আপনার ঘরেই ঢুকে বসে আছে।
এই ফাঁদ থেকে বেরোনোর বাস্তব উপায়
১. “আগে নিজেকে পরিশোধ করুন” নীতি। বেতন হাতে আসামাত্র সঞ্চয়ের অংশটা আলাদা করে ফেলুন। যা বাকি থাকে, তা দিয়ে খরচ চালান। উল্টোটা করলে, অর্থাৎ খরচের পর যা বাঁচে তা সঞ্চয় করার চেষ্টা করলে, কিছুই বাঁচে না।
২. ইনক্রিমেন্টের ৫০ শতাংশ নিয়ম। প্রতিবার আয় বাড়লে বাড়তি অংশের অন্তত অর্ধেক সঞ্চয় বা বিনিয়োগে পাঠান। বাকি অর্ধেক দিয়ে নিজেকে পুরস্কৃত করুন। এতে ত্যাগের অনুভূতি থাকে না, আবার ভবিষ্যৎও সুরক্ষিত হয়।
৩. স্বয়ংক্রিয় ব্যবস্থা। ব্যাংকে স্থায়ী নির্দেশনা (standing instruction) দিয়ে বেতনের দিনই টাকা সঞ্চয় হিসাবে চলে যাওয়ার ব্যবস্থা করুন। ইচ্ছাশক্তির ওপর নির্ভর করার চেয়ে সিস্টেমের ওপর নির্ভর করা অনেক বেশি কার্যকর।
৪. সাবস্ক্রিপশন অডিট। বছরে অন্তত দুবার সব রিকরিং খরচ দেখুন। যেটা গত মাসে ব্যবহার করেননি, সেটা বাতিল করুন।
৫. ২৪ ঘণ্টার নিয়ম। অপরিকল্পিত বড় কেনাকাটার আগে একদিন অপেক্ষা করুন। অনেক সময় পরদিন সকালেই ইচ্ছাটা উবে যায়।
৬. তুলনা কমান। অন্যের জীবনের হাইলাইট রিলের সঙ্গে নিজের পর্দার পেছনের জীবন মেলাবেন না। আপনার আর্থিক লক্ষ্য আপনার নিজের, অন্য কারও নয়।
এর মানে কি কৃপণ হয়ে যেতে হবে?
একেবারেই না। লাইফস্টাইল ইনফ্লেশনের সমাধান সব আনন্দ বন্ধ করে দেওয়া নয়। সমাধান হলো সচেতনভাবে বেছে নেওয়া: কোন খরচটা আমাকে সত্যিই আনন্দ দেয়, আর কোনটা শুধু অভ্যাস বা লোকদেখানো? যে খরচে আপনার জীবনের মান সত্যিই বাড়ে, তাতে খরচ করুন নির্দ্বিধায়। আর যে খরচ আপনাকে কিছুই দেয় না, শুধু মাসের শেষে খালি হাত উপহার দেয়, তাকে বিদায় জানান।
আপনার বাবা-মায়ের কথা একবার ভাবুন। হয়তো তাঁরা কম আয়ে সংসার চালিয়েছেন, সন্তানকে পড়িয়েছেন, তবু কিছু না কিছু জমিয়েছেন। তাঁদের হাতে হয়তো বিনিয়োগের এত অ্যাপ বা সুযোগ ছিল না, কিন্তু একটা বোধ ছিল: আজকের সব আজই শেষ করা যায় না।
আজ আপনার আয়ের সুযোগ তাঁদের চেয়ে বেশি। প্রশ্ন একটাই: সেই বাড়তি আয় কি আপনাকে স্বাধীন করবে, নাকি আরও বড় একটা জীবনযাত্রার বোঝায় বেঁধে ফেলবে? দশ বছর পর আয়নার সামনে দাঁড়িয়ে আপনি দুটো বাক্যের একটা বলতে পারবেন: “আমি অনেক আয় করেছি, কিন্তু কিছুই জমাতে পারিনি”, অথবা “আমি যা আয় করেছি, তার একটা অংশ আমি নিজের ভবিষ্যতের জন্য রেখেছি।”
বাক্যটা আজই বেছে নেওয়ার সময়। কারণ লাইফস্টাইল ইনফ্লেশন চিৎকার করে আসে না। সে আসে নিঃশব্দে, প্রতিটা “এটুকু তো করাই যায়”-এর হাত ধরে। আপনি যদি আজ থামিয়ে না দেন, কাল সে আপনার স্বপ্নটাকেই খেয়ে ফেলবে।আপনার আয় বাড়ুক, কিন্তু আপনার সঞ্চয় যেন তার চেয়েও দ্রুত বাড়ে।